В праздники офисы работают по‑другому
Created with Pixso.

Как не накопить долги по кредитной карте

Кредитная карта ― выгодный способ совершать покупки, используя деньги банка бесплатно. Но что будет, если вернуть сумму долга до конца льготного периода не получится? Даём советы, которые помогут избежать такой ситуации.

Дата обновления: 10 декабря 2025

Как работает кредитная карта

Допустим, вы расплатились в магазине кредитной картой. Если вы вернёте потраченную сумму до конца льготного периода, то банк не будет начислять на неё проценты.

Например, по Кредитной СберКарте беспроцентный период длится 120 дней ― вы можете один месяц совершать покупки и три месяца возвращать долг. То есть если вы оплатите покупку в самом начале месяца, на возврат долга без процентов у вас будет 3 с лишним месяца. А если купите ближе к концу — льготный период будет меньше, но всё равно около 90 дней.

Что такое беспроцентный период

Это срок, в течение которого банк не начисляет проценты за покупки по кредитной карте. У каждого банка свои условия по кредитным картам, и рассчитывать беспроцентный период могут двумя способами.

С первой покупки

Льготный период начинается в день, когда вы впервые расплатились кредитной картой. Например, вы оплатили покупку кредиткой пятого марта, а грейс-период по карте ― 60 дней. Значит, вернуть сумму долга нужно до четвёртого мая. Если до этой даты вы снова расплатитесь кредитной картой, сумма долга вырастет. Но к концу беспроцентного периода нужно вернуть всё, что потратили.

По выписке

В этом случае банк сначала считает ваши траты по кредитной карте за определённый период, а потом даёт время на возврат долга. Обычно расчётным периодом является месяц.

В конце расчётного месяца банк присылает выписку, в которой указано, сколько всего денег вы потратили. В день выписки заканчивается один расчётный период, а на следующий день начинается другой — для новых покупок.

Например, пятого марта вы оформили и активировали кредитную карту с беспроцентным периодом 60 дней. Из них 30 дней ― это расчётный период, в течение которого вы «копите» долг, а в оставшиеся 30 дней вы должны его погасить.

Первую выписку банк сформирует пятого апреля по тратам за прошедший месяц. Если вы расплатитесь картой шестого апреля, то эта покупка попадёт уже в следующую выписку только через 30 дней, а потом ещё столько же времени у вас будет на погашение долга. В итоге у вас будет максимально возможный беспроцентный период.

А если вы купили что-то четвёртого апреля, то покупка попадёт в выписку уже на следующий день, и на возврат долга у вас будет всего 30 дней.

Как работает беспроцентный период у Кредитной СберКарты

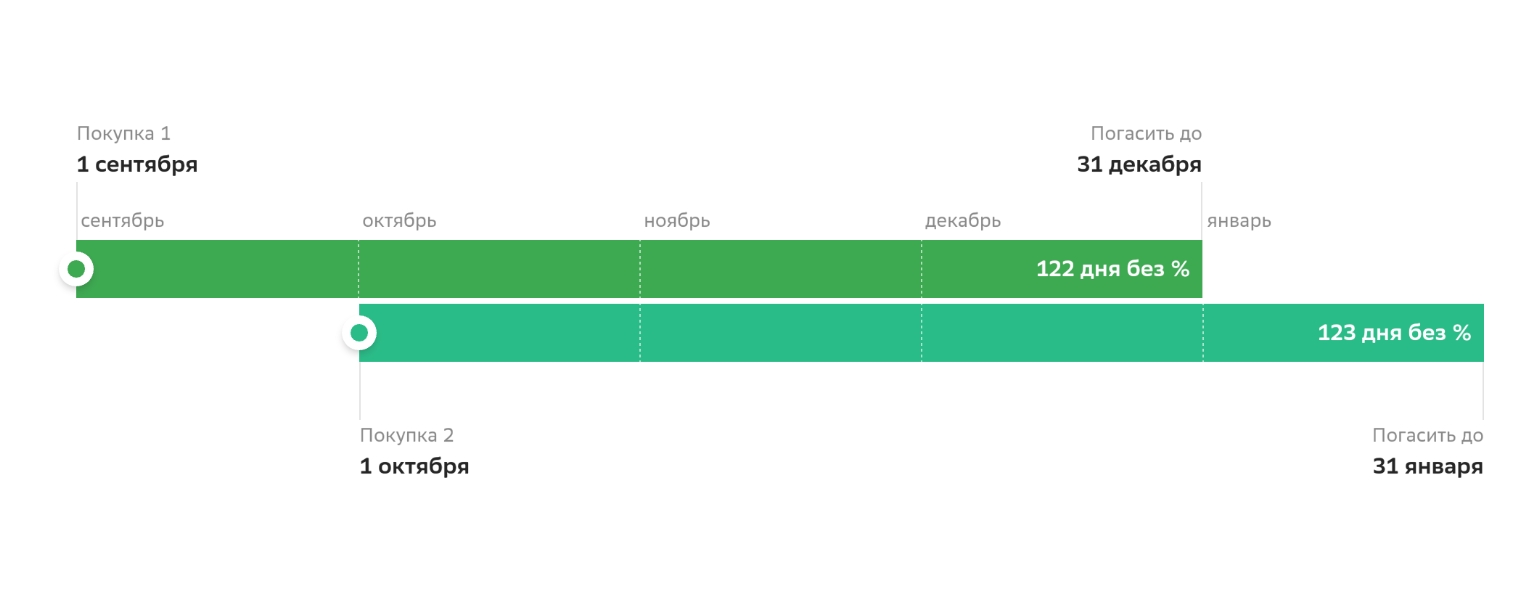
Беспроцентный период длится 120 дней ― один месяц можно совершать покупки и три месяца возвращать долг. То есть, если вы оплатите покупку в самом начале месяца, на возврат долга без процентов у вас будет три с лишним месяца. А если купите ближе к концу месяца, льготный период будет меньше, но всё равно около 90 дней.

Каждый месяц начинается новый беспроцентный период вне зависимости от погашения долга.
Оформить Кредитную СберКарту

Чтобы беспроцентный период действовал и банк не начислял проценты, нужно вносить обязательный ежемесячный платёж. Это не дополнительная плата и не уплата процентов по карте. С помощью обязательного платежа вы подтверждаете платёжеспособность и уменьшаете сумму основного долга. Посмотреть размер обязательного платежа по вашей кредитной карте можно в мобильном приложении СберБанк Онлайн → Кредитная Карта → О карте → Выписки и справки.

Например, 12 ноября вы оплатили кредиткой покупку на 10 000 рублей. Беспроцентный период по кредитной карте всегда начинается 1 числа каждого месяца, а не в день покупки. В нашем случае беспроцентный период начался 1 ноября. Это значит, что первый обязательный платёж нужно будет заплатить до конца декабря. Например, размер обязательного платежа — 5%, до конца декабря нужно внести 500 рублей. Если погасите всю сумму сразу, то обязательный платеж платить не надо.

Что будет, если не вернуть долг в течение беспроцентного периода

Пока идёт льготный период, банк не начисляет проценты на траты с кредитной карты, но считает их за всё время, пока вы пользуетесь деньгами. Если не внесёте оплату в срок, то проценты нужно будет заплатить за всё время пользования деньгами, как будто льготного периода совсем не было.

Паниковать в таком случае не стоит ― часто банки предлагают выгодные процентные ставки на определённые траты по кредитке.

Расчёт процентов по кредитке

Как узнать размер задолженности и наличие просрочек

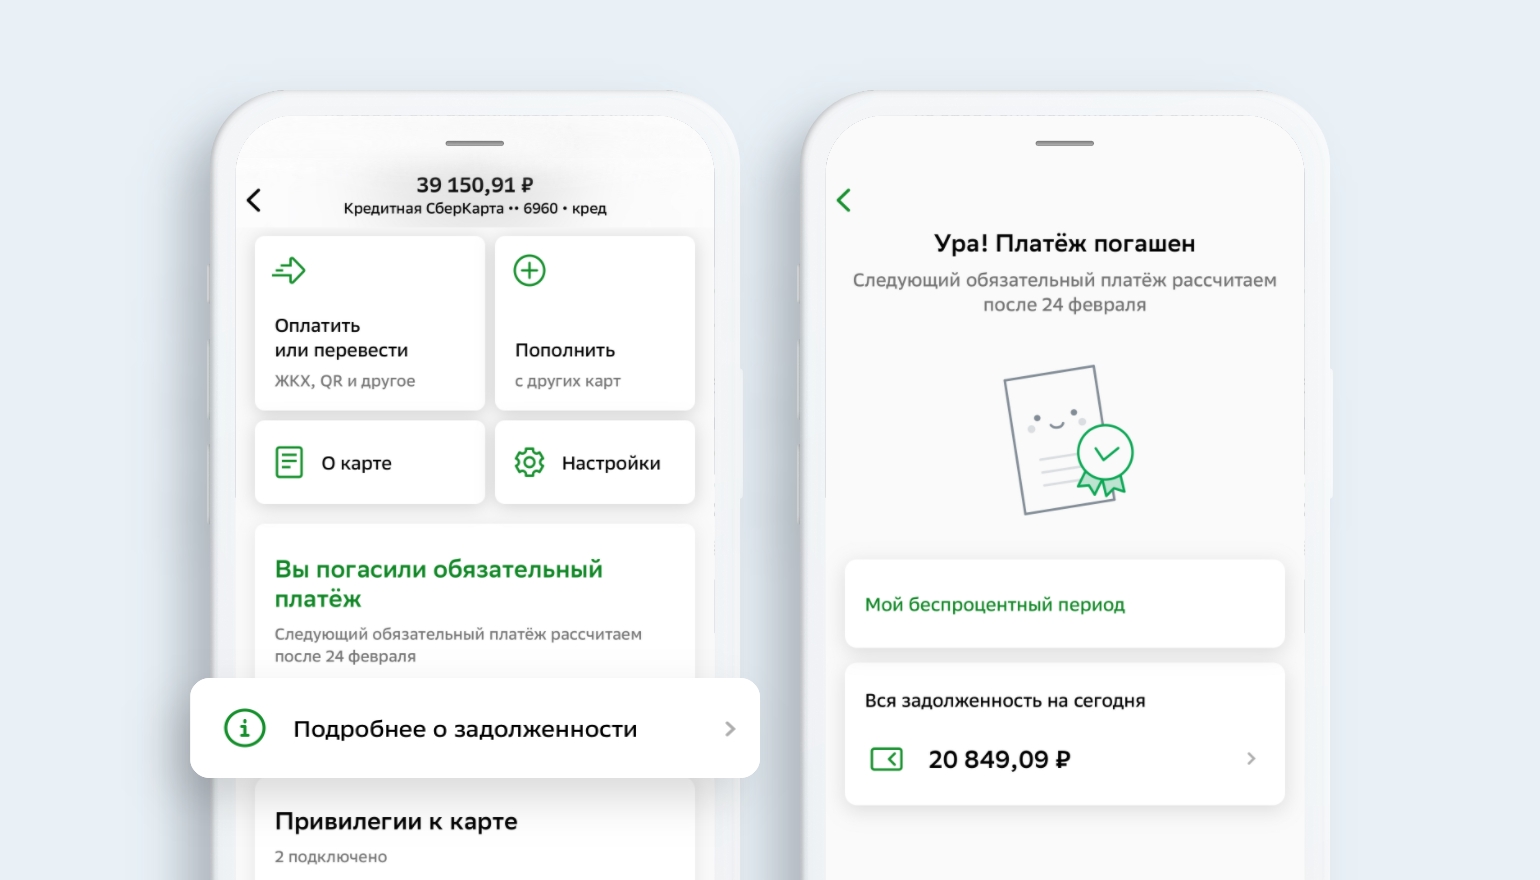
Получить детальную информацию можно в мобильном приложении банка, чьей кредитной картой вы пользуетесь. Если у вас есть кредитка Сбера, актуальный размер долга можно узнать в веб-версии или мобильном приложении СберБанк Онлайн.

Откройте приложение или войдите в личный кабинет СберБанк Онлайн → раздел «Кошелёк» → нажмите на кредитную карту → пролистайте экран вниз → выберите «Подробнее о задолженности».

Что делать, если долг по кредитке всё же появился

Постарайтесь максимально быстро закрыть весь долг перед банком ― так переплата по процентам будет ниже. Вот несколько советов, которые могут помочь в этом.

Вносите больше минимального платежа

Старайтесь каждый месяц вносить на кредитку больше минимальной суммы, указанной банком. Так вы сэкономите на выплате процентов, быстрее закроете долг и сможете снова пользоваться кредитным лимитом в полном объёме. Если ограничиваться только обязательным платежом, срок выплаты долга значительно увеличится.

А если у вас накопился большой долг с процентами по кредитке, закрыть его можно с помощью рефинансирования. Для этого оформите Кредитную СберКарту и в течение первых 30 дней погасите с неё задолженность по кредитке другого банка без комиссии.

В первую очередь закрывайте долг по кредитке

Когда у вас появляется дополнительный доход, по возможности большую его часть вносите в счёт уплаты долга по кредитной карте. А другие обязательства выплачивайте в текущем графике.

Например, в этом месяце помимо зарплаты вы заработали 10 000 рублей и готовы всю сумму направить на погашение кредитных обязательств: долга по кредитке или взноса по потребительскому кредиту. В такой ситуации лучше большую часть дополнительного заработка внести на карту ― процентные ставки по кредитным картам обычно выше, чем по обычным кредитам.

Не платите кредиткой без крайней необходимости

Пока у вас есть долг по кредитной карте, лучше откажитесь от её использования для оплаты повседневных трат. Если такой возможности нет, платите кредиткой в магазинах, но не снимайте наличные и не делайте переводы. Дело в том, что чаще всего за такие операции нужно заплатить комиссию, а ещё на них не действует беспроцентный период.

Мы уже рассказывали в блоге про особенности снятия наличных и переводы с кредитной карты СберБанка. Почитайте, если хотите узнать подробнее.

Удалите кредитную карту из онлайн-сервисов

По крайней мере на то время, пока выплачиваете долг банку. Если у вас есть подписки, чаще всего оплата списывается с сохранённой карты автоматически. В таком случае долг по кредитной карте будет расти.

Регулярно проверяйте, в каких сервисах вы оставили данные кредитной карты. Если у вас Кредитная СберКарта, это легко делать в мобильном приложении СберБанк Онлайн. Выберите карту в разделе «Кошелёк» → «Настройки» → «Куда привязаны ваши счета и карты».

Контролируйте размер задолженности по кредитной карте

Это поможет всегда быть в курсе, сколько денег вы должны банку, и более точно планировать траты.

Что нельзя делать при возникновении просрочки

Если вы попали в сложную финансовую ситуацию и просрочили платёж по кредитке, не стоит паниковать. Свяжитесь со своим банком, объясните причину задержки платежа ― возможно, вам пойдут навстречу и предложат варианты выхода из сложившейся ситуации. Но ни в коем случае не бездействуйте ― это только усугубит ситуацию. Вот несколько примеров, чего делать точно не нужно.

Скрываться от банка

Игнорирование звонков и сообщений банка только усугубит ситуацию. Чем раньше вы обратитесь за помощью, тем больше шансов на конструктивное решение.

Врать о своих финансах

Банк может предложить вам помощь, но для этого ему нужна честная информация о вашей ситуации.

Брать новые кредиты

Это как пытаться потушить огонь бензином. Новые долги только усугубят проблему и загонят вас в ещё большую долговую яму.

Часто задаваемые вопросы

Что нужно сделать после погашения кредитной карты в банке

Даже если вы полностью закрыли задолженность по кредитке и не планируете ей больше пользоваться, нужно закрыть счёт, к которому она привязана. Узнайте в своём банке, что для этого нужно ― возможно, придётся посетить офис.

Читать также: Как правильно закрыть кредитную карту.

Что делать, если кредитная карта погашена, но висит в кредитной истории

Кредитная история ― это ваше финансовое досье. В ней указаны все ваши кредиты и займы, даже те, которые вы уже погасили. Эта информация очень важна для банков и других финансовых организаций, и она хранится долгое время. Срок хранения кредитной истории — семь лет. Только если за это время не появится ни одного нового кредита и даже ни одной заявки, то её удалят.

Читайте также: Как кредитная карта влияет на кредитную историю.

Когда закрывается кредитная карта после погашения

Кредитная карта считается закрытой после полного погашения долга и отражения этой информации в вашей кредитной истории. Сроки могут немного отличаться в зависимости от банка.

Откройте приложение или войдите в личный кабинет СберБанк Онлайн → раздел «Кошелёк» → нажмите на кредитную карту → пролистайте экран вниз → выберите «Подробнее о задолженности».
Другие предложения по кредитным картам

По особенностям:

По времени получения:

С бонусами:

По возрасту:

По сумме:

По городам:

Еще нет кредитной СберКарты?

Оформите её онлайн или в офисе банка. После этого сможете расплачиваться или держать деньги на карте про запас.