Как правильно закрыть кредитную карту
Причин для закрытия кредитки может быть много. Например, желание снизить долговую нагрузку или оформить более выгодную карту. Но просто перестать пользоваться «пластиком» или выкинуть его нельзя, нужно закрыть карту по правилам. Объясняем, как именно.
Дата обновления: 14 февраля 2025
Обязательно ли закрывать кредитную карту, если не пользуешься ей
Закрывать кредитку просто потому, что вы ей не оплачиваете товары и услуги каждый день, не стоит. Она может выручить в момент, когда купить что-то нужно, а своих денег не хватает.
Если у вас есть Кредитная СберКарта, то даже если вы перестали ею пользоваться, она не будет создавать дополнительных затрат. За обслуживание карты не нужно платить, СМС и пуш-уведомления об операциях тоже бесплатные. Карта может спокойно «лежать в запасе», не создавая вам никаких лишних расходов.
Например, вам может понадобиться оплатить счёт за коммунальные услуги, а до зарплаты ждать ещё неделю. Или если на нужную вам бытовую технику в магазине скоро закончится акция, а накопленных денег для покупки не хватает. В таких случаях Кредитная СберКарта всегда сможет выручить: воспользуйтесь ей для оплаты и верните деньги в течение беспроцентного периода.
Таким образом, если у вас есть Кредитная СберКарта, её не обязательно закрывать, если вы временно не пользуетесь ею. Однако если у вас другая кредитная карта, которая требует платы за обслуживание или имеет другие скрытые комиссии, стоит рассмотреть вариант её закрытия.
Когда можно закрыть кредитку
Если условия по карте не позволяют получать максимальную выгоду и из-за короткого беспроцентного периода возрастает финансовая нагрузка ― действительно стоит закрыть текущую кредитную карту и оформить более выгодную. Например, у Кредитной СберКарты льготный период составляет 120 дней ― один месяц совершайте покупки и три месяца возвращайте долг. Если вы оплатите покупку в самом начале месяца, вернуть долг без процентов сможете через три с лишним месяца. А если купите ближе к конце ― чуть раньше, но всё равно у вас будет около 90 дней.
Как правильно закрыть кредитную карту
Это процесс, который состоит из нескольких шагов. В первую очередь нужно убедиться, что вы ничего не задолжали банку.
Проверьте баланс и погасите задолженность
Пока вы не закроете все долги перед банком, он не закроет счёт, к которому привязана кредитка. Если у вас есть кредитная карта Сбера, актуальный размер долга можно узнать ввеб-версии или мобильном приложении СберБанк Онлайн.
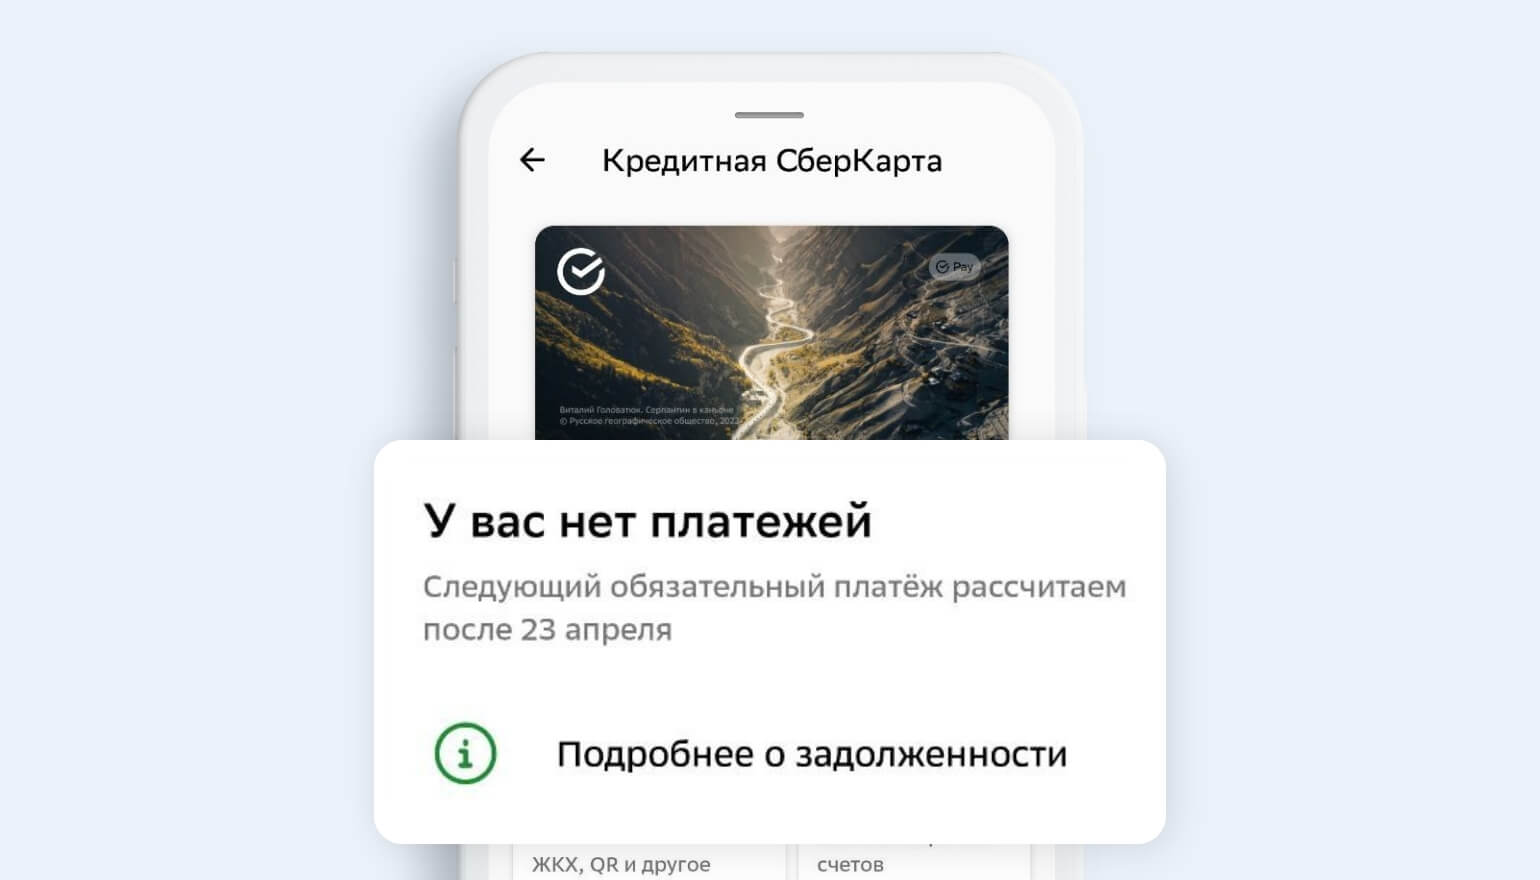
Откройте приложение или войдите в личный кабинет СберБанк Онлайн → раздел «Кошелёк» → нажмите на кредитную карту → пролистайте экран вниз → выберите «Подробнее о задолженности».
Если банк взимает плату за обслуживание карты, её тоже нужно внести перед закрытием кредитки. В каждом банке свои условия, их нужно уточнять перед получением кредитки.
Например, СберБанку вы не платите ничего за обслуживание Кредитной СберКарты ― оно бесплатное навсегда вне зависимости от того, оплачиваете вы ей покупки или нет. Кроме этого, нет никакой платы за СМС и пуш-уведомления об операциях по карте.
Отмените подключенные автоплатежи
Если вы регулярно оплачивали со своей кредитки, например, подписки на различные сервисы или коммунальные услуги и подключили автоплатёж, не забудьте его отменить. Это позволит избежать непредвиденных списаний и новой задолженности.
Свяжитесь с банком
Когда у вас не останется никаких задолженностей перед банком по кредитке, её можно закрывать. Узнайте в своём банке, что для этого нужно ― возможно, придётся посетить офис. Дело в том, что закрыть вместе с картой привязанный к ней счёт в мобильном приложении банка не всегда возможно. Может получиться так, что вы закрыли карту, а счёт остался.
Получите справку о закрытии счёта кредитной карты
После закрытия карты советуем запросить справку о закрытии счёта ― она подтвердит, что вы полностью рассчитались с банком и у вас нет никаких задолженностей. Справка может понадобиться, например, при оформлении кредита в другом банке.
Проверьте кредитную историю
Не будет лишним и проверить кредитную историю, чтобы убедиться, что информация о закрытом счёте была внесена в Бюро кредитных историй корректно ― банк должен передать туда информацию о закрытии счёта в течение пяти рабочих дней.
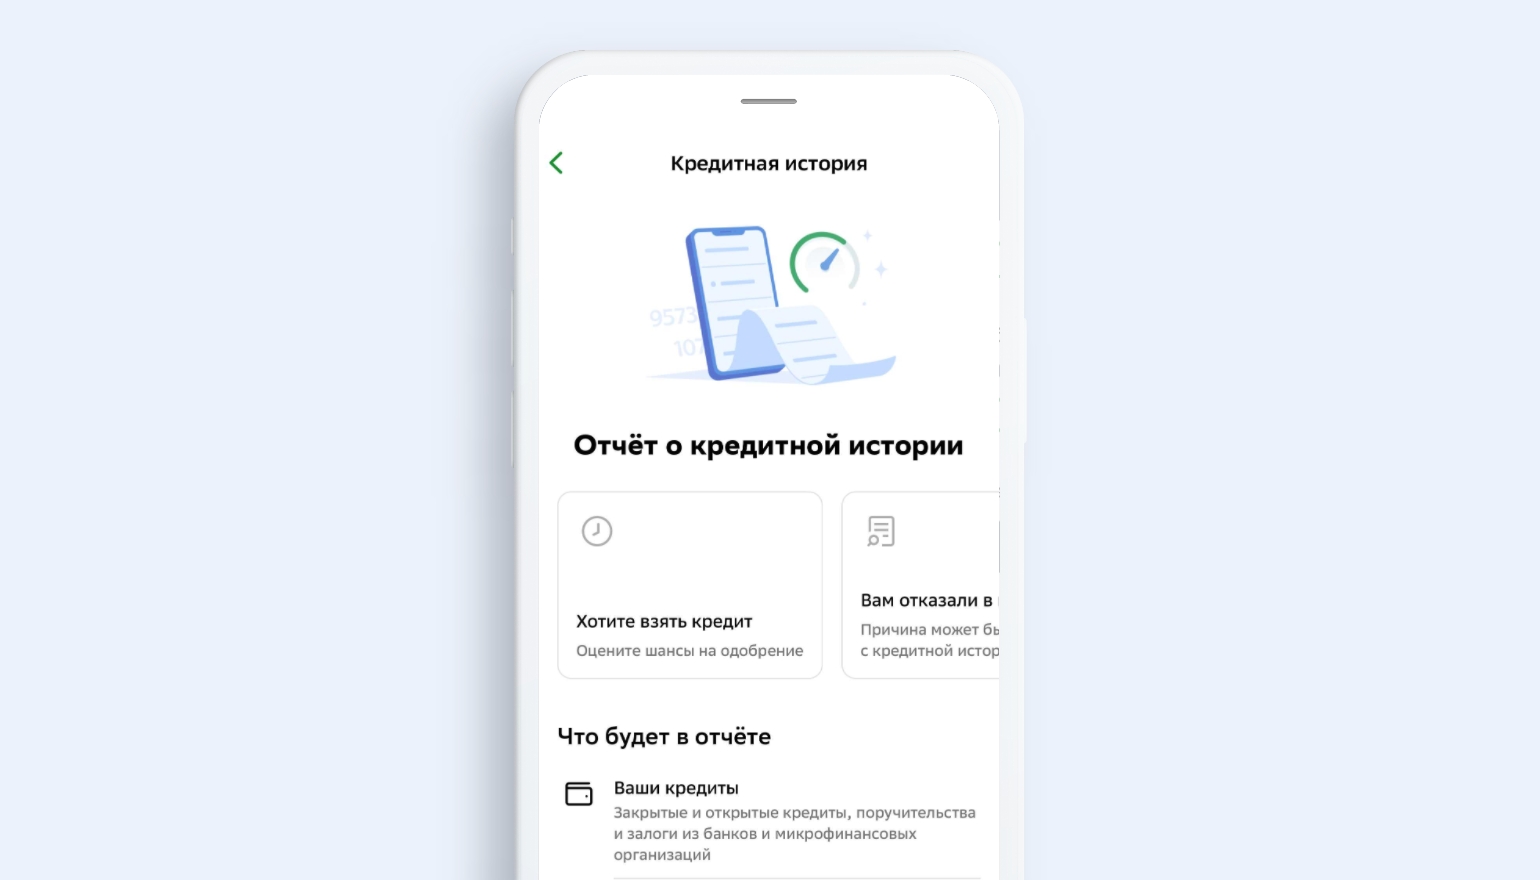
В мобильном приложении зайдите в раздел «Кредиты» → «+» или «Рассчитать и взять кредит» → «Кредитная история». Или просто введите в поиске «Кредитная история».
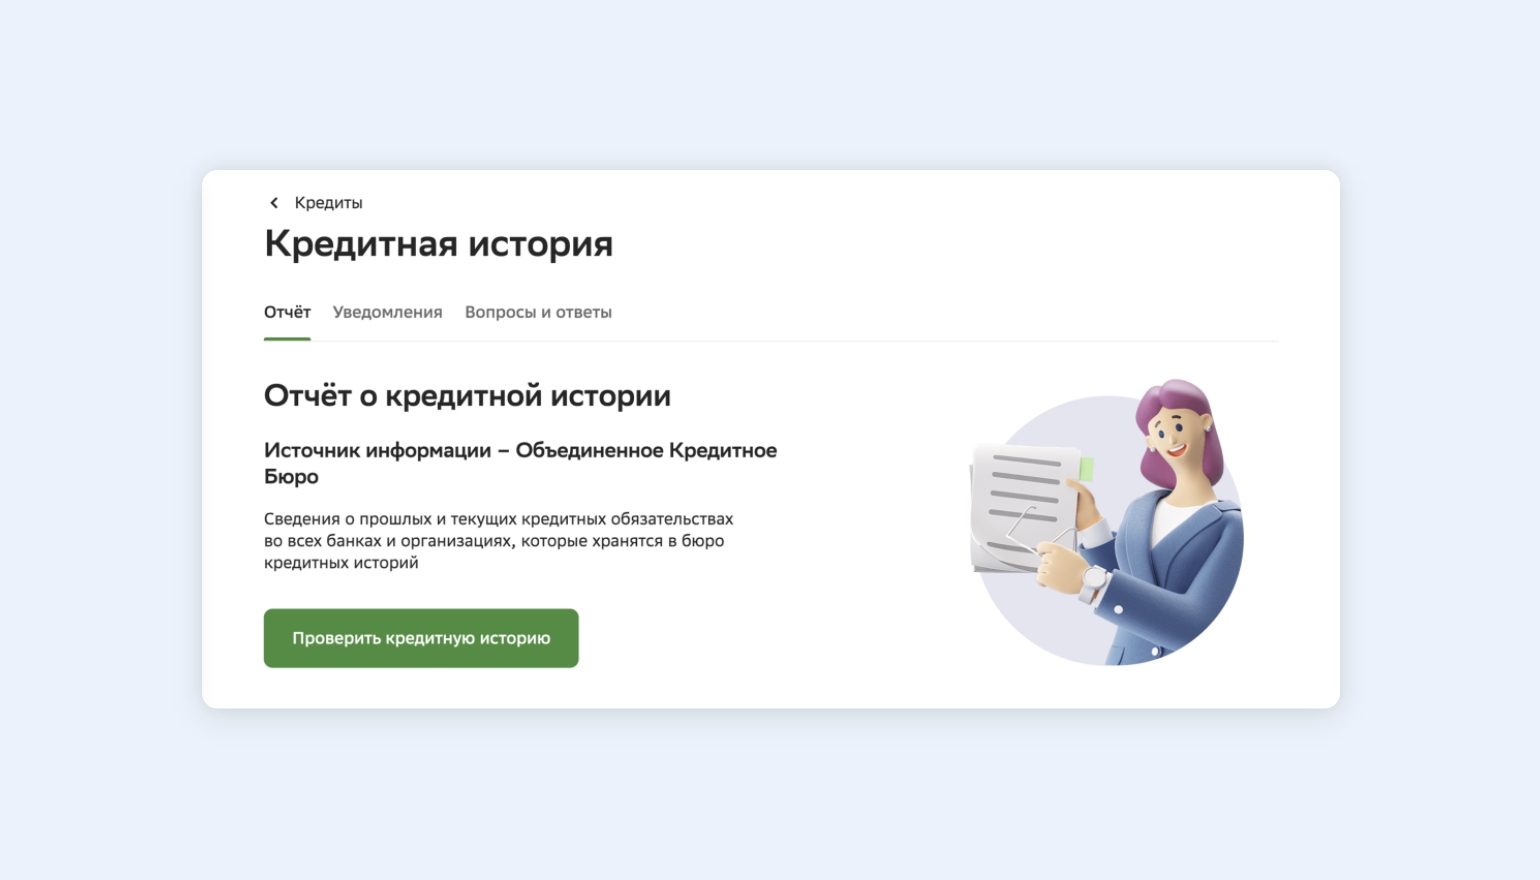
В веб-версии зайдите в раздел «Все продукты» → «Кредитные продукты» → «Кредитная история».
Отчёт будет готов через пару минут, в нём будет самая актуальная информация:
индивидуальный рейтинг, который отражает вашу кредитоспособность,
данные обо всех закрытых и текущих кредитах,
кто запрашивал вашу кредитную историю.
Регулярные проверки помогут, например, вовремя исправить ошибки и неточности в кредитной истории или узнать причину отказа в кредите. Мы уже рассказывали, когда стоит немедленно проверить свою кредитную историю ― почитайте, чтобы узнать подробнее.
Зачем кредитную карту обязательно закрывать официально
Когда вы хотите оформить кредитную карту, вы сначала заполняете анкету и подписываете кредитный договор в офисе или в мобильном приложении банка, получаете «пластик» на руки и начинаете пользоваться картой. Но что делать, если карта больше не нужна? Просто выбросить её ― не самое лучшее решение.
Дело в том, что к каждой кредитной карте привязан счёт, через который проходят все операции. И даже если вы не используете карту, на счёте может образоваться долг перед банком. Так может получиться по многим причинам, например:
плата за обслуживание. Многие банки взимают ежегодную плату за обслуживание карты, независимо от того, насколько активно вы ей пользуетесь. И если вы перестали оплачивать покупки картой, то банк всё равно спишет деньги с вашего счёта.
оплата дополнительных услуг. Если вы подключили к карте дополнительные услуги, например, СМС-оповещения об операциях, то за них также нужно платить. И эти платежи будут продолжаться, даже если картой вы уже фактически не пользуетесь.
автоплатежи. Если вы оплачивали с кредитной карты подписки на различные сервисы, то платежи будут продолжаться до тех пор, пока вы не отмените подписку.
Поэтому, чтобы избавиться от кредитки правильно, нужно обратиться в банк и закрыть счёт, привязанный к вашей кредитной карте.
Если срок действия кредитной карты истёк
Даже после истечения срока действия кредитки вы не перестаёте быть клиентом банка. Он просто перевыпустит «пластик», а счёт кредитной карты останется, со всеми предусмотренными кредитным договором условиями. И банк может и дальше списывать с кредитного лимита плату за обслуживание карты, уведомления об операциях или подключенные автоплатежи.
Поэтому нельзя просто забыть о кредитке с истёкшим сроком действия, нужно закрыть карту, пройдя все шаги, о которых мы рассказали в предыдущем разделе.
Если вы получили карту, но так её и не активировали
Многие получают кредитные карты, но не всегда сразу ими пользуются. Способ закрытия неактивированной кредитки зависит от того, как именно вы её получили.
Если вы сами подали заявку на карту, подписали кредитный договор с банком, но не активировали кредитку, закрывать её придётся официально. Если же вы не подписывали с банком договор и получили карту, например, в качестве бонуса к другому продукту, можете просто уничтожить «пластик».

Всегда выгодные условия по кредитным картам
120 дней без процентов
0 ₽ за обслуживание и уведомления об операциях
до 5 категорий кешбэка на выбор каждый месяц


© 1997—2026 ПАО Сбербанк.


