Важно понимать
Сами по себе сбережения на вкладах и счетах налогом не облагаются. Под налогообложение подпадает только процентный доход. Деньги на вашем вкладе или счёте — это ваше имущество, а не доход, поэтому они не облагаются налогом на доходы физлиц.
Пример
Допустим, в 2025 году вы получили по вкладам 300 000 ₽ и продадите квартиру за 3 100 000 ₽. Максимальная ключевая ставка ЦБ также составит 21%, а значит необлагаемый доход по вкладам — 210 000 ₽.
Ваш общий годовой доход составит: 3 100 000 ₽ + (300 000 ₽ — 210 000 ₽) = 3 190 000 ₽. Это больше лимита 2,4 млн ₽, а значит к части дохода будет применяться ставка налога 15%. Посчитаем общий размер НДФЛ: (2 400 000 ₽ × 13%) + (790 000 ₽ × 15%) = 312 000 ₽ + 118 500 ₽ = 430 500 ₽.
Пример
В 2024 году налогом не облагался доход от процентов на сумму 210 000 ₽, а вы по вкладам получили доход в размере 110 000 ₽ и открыли один вклад на 15 месяцев, который завершится в 2025 году.
На 2025 год у вас переносится неиспользованный остаток необлагаемого налогом дохода в размере 100 000 ₽ (210 000 ₽ — 110 000 ₽). Кроме этого, к доходам по вкладам будет применяться сумма необлагаемого налогом дохода — например, 220 000 ₽.
Получается, что налог по длинному вкладу не будут начислять на доход вплоть до 320 000 ₽: 100 000 ₽ осталось от 2024 года и 220 000 ₽ необлагаемый лимит 2025 года.
Эта норма действует задним числом — с 2023 года. ФНС пересчитает налог за 2023 год на основании сведений, которые ей передадут банки по длинным вкладам в 2025 году.
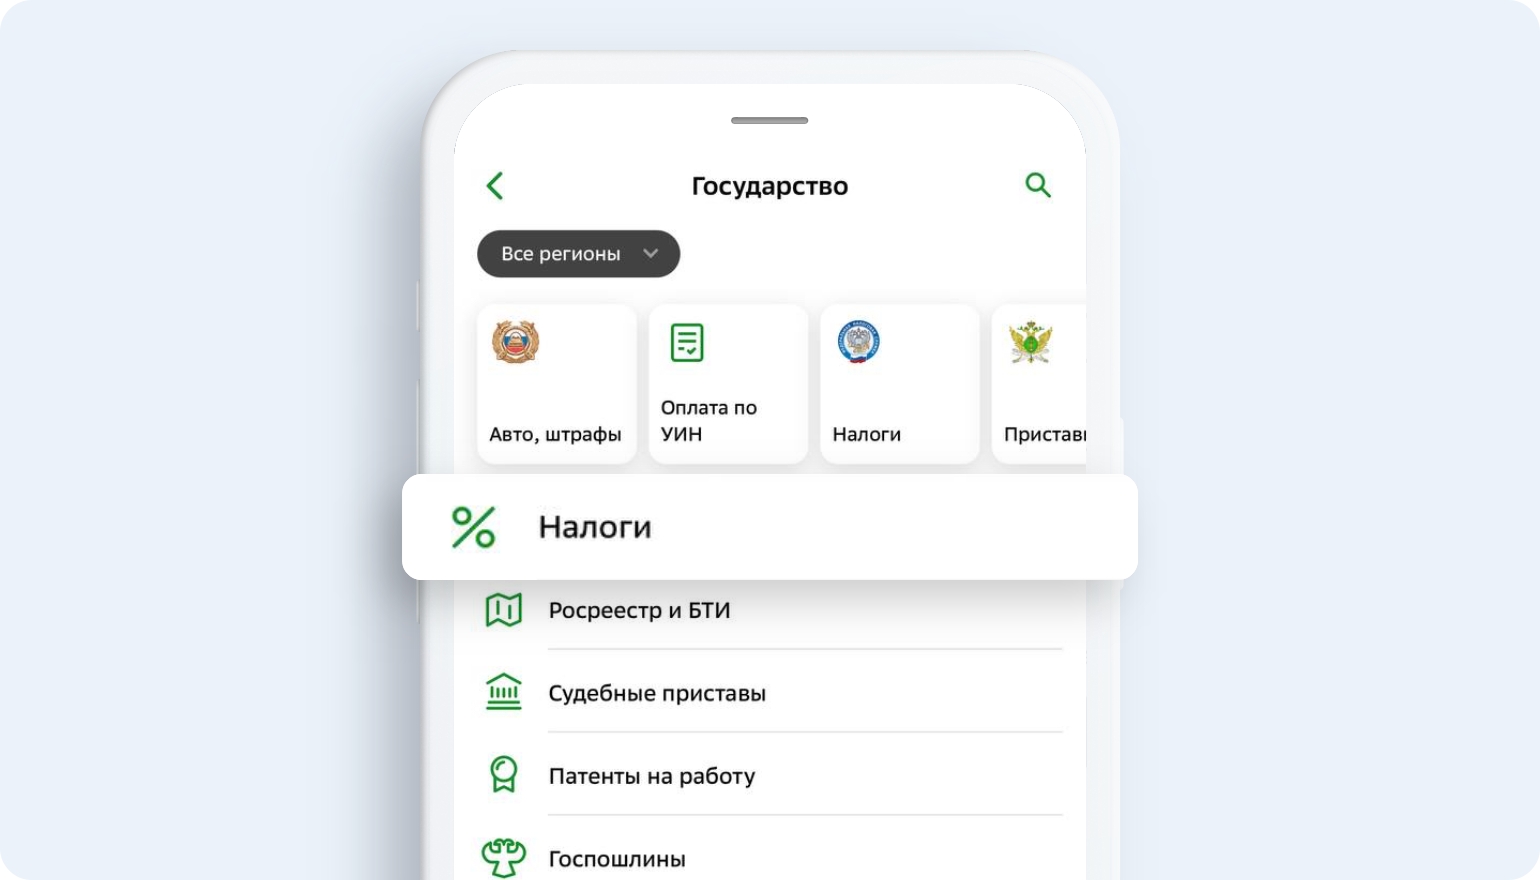
Чтобы оплатить налоги, зайдите в раздел «Платежи» → «Государство» → «Налоги».