В праздники офисы работают по‑другому
Created with Pixso.

Как зарабатывать на кредитке СберБанка: лучшие способы и советы

Кредитная карта даёт возможность использовать средства банка на покупки в любое время. Но если использовать грамотный подход, деньги можно не только тратить, но и зарабатывать. Рассказываем, как заработать на кредитной карте и правильно пользоваться её возможностями, чтобы не платить проценты.

Дата публикации: 17 января 2025

Как работает кредитная карта

Кредиткой можно оплачивать покупки и услуги, как и дебетовой картой. Сумма, которую можно потратить с карты, называется кредитным лимитом. Его размер банк устанавливает каждому клиенту индивидуально на основе его финансовой активности и кредитной истории.

Расплачиваясь кредиткой, вы берёте деньги в долг у банка. В течение определённого времени вы можете вернуть их на карту и не платить проценты. Это время называется беспроцентным, льготным или грейс-периодом.

Подробнее о том, как он работает, читайте в статье «Как работает беспроцентный период кредитной карты».

Длительность грейс-периода зависит от условий конкретного банка и может составлять от 55 до 120 дней. По кредитной карте Сбера беспроцентный период до 120 дней. Этот срок делится на календарные месяцы. В конце каждого из них банк формирует выписку о тратах с карты и рассчитывает обязательный платёж, который нужно внести до конца месяца, в котором он выставлен.

Вносить на карту обязательный платёж нужно каждый месяц. Так банк убедится в вашей платёжеспособности, и действие беспроцентного периода продолжится. Если в установленную дату вы не внесете обязательны платеж, беспроцентный период перестанет действовать. Тогда придётся заплатить проценты на всю потраченную сумму.

Посмотреть размер обязательного платежа по вашей кредитной карте можно в мобильном приложении СберБанк Онлайн → Кредитная Карта → О карте → Выписки и справки. После того как вы возместите сумму покупок, кредитным лимитом можно воспользоваться снова.

Подробнее рассказали в статье «Обязательный платёж по кредитной карте: что это и как рассчитывается».

Как и по дебетовым картам, на покупки, оплаченные с кредитки, начисляются бонусы и кешбэк, а также действуют дополнительные скидки у партнёров банка.
Основные способы заработка на кредитной карте

Заработать на кредитной карте можно несколькими способами.

Бонусы за покупки

Ежемесячно банки дают возможность каждому владельцу карты выбирать несколько категорий покупок для начисления кешбэка. За траты в выбранных категориях банк вернёт на карту часть средств в виде бонусов.

Например, вы выбираете категорию «Кафе и рестораны» с кешбэком 5% по своей Кредитной СберКарте. Вы оплатите ужин в ресторане на 5 000 рублей, а банк вернёт 250 рублей бонусами Спасибо. Их вы сможете потратить на новые покупки в магазинах-партнёрах.

Получить самые выгодные предложения кешбэка в Сбере

Пассивный доход

Получать прибыль с помощью средств кредитной карты можно следующим способом ― тратить с неё деньги на ежедневные покупки, а зарплату держать на накопительном счёте с процентами. Это позволит избежать накопления долгов и параллельно зарабатывать на процентах. Например, в Сбере открыть Накопительный счёт можно с любой суммой при выполнении любого условия:

  • у вас есть подписка СберПрайм или СберПрайм+,

  • вы получаете зарплату или пенсию на Сбер,

  • если тратите в месяц от 100 000 рублей по любым картам Сбера и храните на картах, вкладах, счетах от 1,5 млн рублей.

Тут механика такая:

1. Оформите Кредитную СберКарту с беспроцентным периодом 120 дней и оплачивайте ею ежедневные покупки, используя повышенный кешбэк и спецпредложения на покупки у партнёров.

2. Переводите зарплату на накопительный счёт, пока она не понадобится, чтобы вернуть деньги на кредитку.

3. В течение беспроцентного периода вносите только обязательные платежи за каждый расчётный период, чтобы не нарушать условия договора.

4. За 2–3 дня до окончания беспроцентного периода погасите долг с отложенной зарплаты, обновите беспроцентный период и продолжайте пользоваться кредиткой.

Так вы не только получите доход на процентах, но и заработаете бонусы и кешбэк за покупки по кредитной карте.

Пример

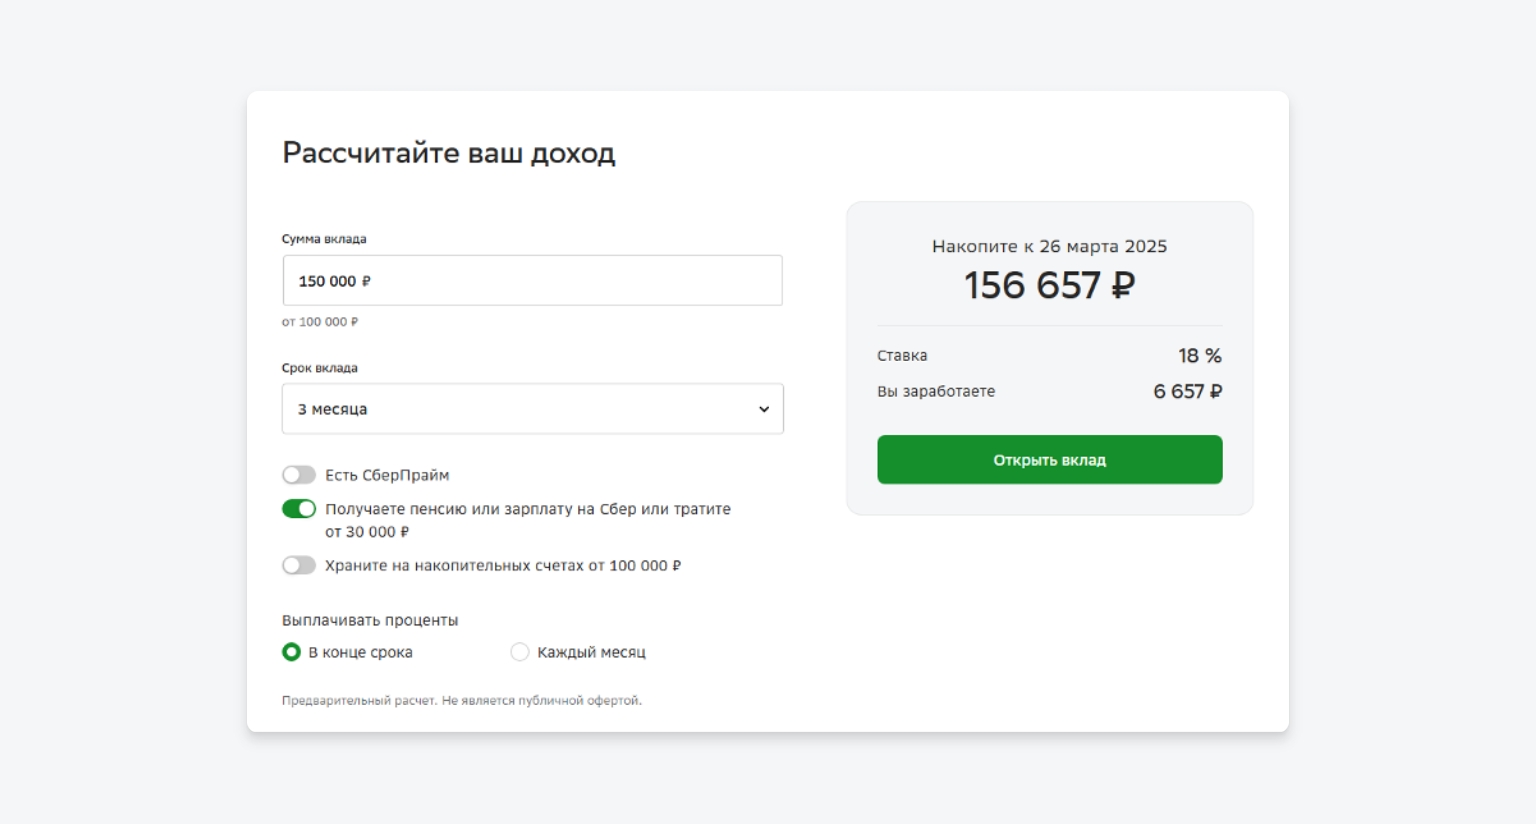
В первые три месяца ставка по Накопительному счёту составляет 18% годовых. Ваша ежемесячная зарплата — 150 000 рублей. Если вы переведёте эту сумму на счёт, за три месяца в виде процентов вы заработаете более 6 000 рублей. Плюс банк начислит бонусы и кешбэк за покупки по кредитной карте.

Информация в примере действительна на 17.01.2025

Пошаговый план заработка на кредитной карте

Чтобы получить дополнительный доход с помощью кредитки, нужно действовать по плану, который состоит из несколько этапов. Расскажем подробнее.

Выберите удобную кредитку с учётом ваших трат

Для ежедневных трат подбирайте карту с лимитом, который равен или выше объёма ваших ежемесячных расходов. Оптимальный вариант — сумма вашей зарплаты. Меньшего лимита может не хватить на все расходы в течение грейс-периода. С низким лимитом у вас не получится совершать крупные покупки, чтобы заработать высокий кешбэк. Кроме того, он невыгоден для хранения на накопительных счетах, так как процент дохода не покроет все издержки.

Также обращайте внимание на срок беспроцентного периода: чем дольше деньгами можно пользоваться бесплатно, тем больше получится заработать. В этом случае Кредитная СберКарта с беспроцентным периодом 120 дней будет хорошим инструментом для получения пассивного дохода.

Сокращайте издержки

Выбирайте карту с бесплатным обслуживанием, чтобы сэкономить на платежах банку. Изучите тарифный план на наличие дополнительных комиссий и операций, на которые не будет действовать беспроцентный период. Обычно самые высокие комиссии по кредитке — за переводы и снятие наличных.

Следите за условиями кешбэка и партнёрских программ

Посмотрите в истории покупок, на что вы тратите деньги чаще всего. Так вы определите, какие категории кешбэка выгоднее подключить. Заранее уточните, в каких партнёрских программах участвует карта. Например, молодые люди до 23 лет могут оформить Кредитную СберКарту с повышенным кешбэком в Самокате, Бургер Кинге и т. д.

Оформите удобную Кредитную СберКарту

Чтобы не разочароваться в итоговой сумме бонусов, предварительно уточняйте, как работает бонусная программа или акция. Например, где необходимо совершить покупку — онлайн или в магазине, срок действия акции, какие ограничения по начислению бонусов, точно ли подключена нужная категория кешбэка на момент трат.

Установите контроль над расходами

Чтобы не накопить долг по кредитке, никогда не тратьте с неё больше денег, чем у вас есть на накопительном счёте или вкладе. Не отнимайте у себя возможность вернуть долг в любой момент на случай непредвиденных обстоятельств.

Чтобы лучше контролировать траты, в личном кабинете банка можно установить ежемесячный лимит на расходы с карты. Для большей экономии на покупках отдавайте приоритет сервисам и магазинам, где можете получить дополнительный кешбэк.

Не привязывайте кредитку к сервисам и онлайн-магазинам. Так вы избежите внезапных списаний за подписки, о которых вы забыли, и будете совершать меньше импульсивных покупок. С крайней осторожностью используйте реквизиты кредитки в интернете, иначе данными карты могут завладеть мошенники.

Погашайте долг заранее

Пополняйте карту минимум за 2–3 дня до конца грейс-периода или даты обязательного платежа, чтобы не потерять прибыль. Если в день погашения произойдёт форс-мажор и не получится вовремя перевести деньги на кредитку, придётся не только заплатить проценты, но и штраф за просрочку платежа.

Подробнее читайте в статье «Как не накопить долги по кредитной карте».

Как избежать рисков и подводных камней

Все условия и комиссии по кредитке прописаны в договоре с банком, заплатить лишнее вы можете только из-за невнимательности или забывчивости. Чтобы не допустить ошибок, воспользуйтесь нашим чек-листом:

  • Изучите договор — просчитайте риски, изучите тариф, комиссии и штрафы. Запомните, на какие операции не будет кешбэка или не действует грейс-период.

  • Отслеживайте баланс карты в личном кабинете. Не допускайте трат сверх установленного лимита и накоплений, которые у вас есть.

  • Контролируйте ежемесячный размер кешбэка, который можете заработать, и соблюдайте условия участия в партнёрских программах. Проверяйте, какие покупки не входят в бонусные категории (например, кешбэк не начисляется на оплату по QR‑коду).

  • Вносите деньги на счёт карты за 2–3 дня до даты платежа. Не допускайте просрочек, чтобы не платить проценты и штрафы.

  • Не привязывайте карту к онлайн-сервисам и не совершайте покупки на малоизвестных сайтах. Если деньги спишут случайно или их украдут мошенники, долг придётся выплачивать вам.

Заключение

Кредитная карта — отличный способ получить дополнительный доход и приятные скидки. Для этого можно просто оплачивать покупки картой или получать проценты с помощью вкладов на сумму кредитного лимита. Не нарушайте условия беспроцентного периода — и ваша кредитка всегда будет в плюсе.

Всегда выгодные условия по кредитным картам

  • 120 дней без процентов

  • 0 ₽ за обслуживание и уведомления об операциях

  • до 5 категорий кешбэка на выбор каждый месяц

Другие предложения по кредитным картам

По особенностям:

По времени получения:

С бонусами:

По возрасту:

По сумме:

По городам: