Четыре части по 25% — акции, облигации, золото и деньги. Всё просто, как пирог, разрезанный на четыре равные части.
Посмотрим, как можно собрать такой «вечный» портфель из российских бумаг.
А в конце урока приведём готовый пример такого портфеля.
Акции дают портфелю силу расти на длинной дистанции. И могут расти выше остального рынка и выигрывают, когда экономика растёт.
Для «вечного портфеля» оптимальнее выбирать:
ликвидные акции крупных компаний,
голубые фишки,
компании со стабильной дивидендной историей из разных секторов экономики.
Если акции — это двигатель «вечного портфеля», то облигации — амортизаторы. Они сглаживают кочки на дороге и отвечают за стабильность и защиту капитала.
Когда ставки снижаются и экономика остывает — ровно тогда, когда акции теряют в цене, — облигации с постоянным купоном приносят прогнозируемый купонный доход и часто растут в стоимости.
Оптимальный вариант для «вечного портфеля»:
ОФЗ,
корпоративные облигации компаний с высоким кредитным рейтингом с длинным сроком до погашения.
Но важно помнить: чем дольше срок, тем сильнее цена реагирует на изменение ставок — как в плюс, так и в минус.
Примеры, графики, вебинары с экспертами, сохранение прогресса и приятные бонусы
Драгметалл может помочь защититься от инфляции.
Чтобы инвестировать в золото, не нужно покупать слитки. Можно вложиться в него косвенно.
Позволяют инвестировать даже с небольшой суммой — паи стоят от нескольких десятков рублей.
Управляющие компании покупают золото через Мосбиржу, а инвесторам продают паи — долю в активах фонда.
Цена пая напрямую зависит от стоимости золота: когда металл дорожает, пай растёт в цене, а при снижении — дешевеет.
Пример такого фонда*: Доступное золото Фонд УК Первая (SBGD) «Золотые» облигации.
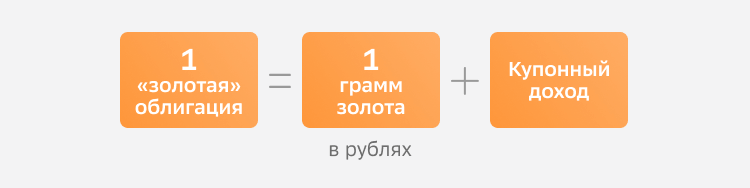
Номинал и размер купона таких бумаг привязаны к цене грамма золота по курсу Банка России. Когда золото дорожает — выплаты растут, когда дешевеет — уменьшаются.

Цена золота считается в долларах, поэтому при изменении курса рубля номинал и купон тоже могут меняться. Пример*: SELGOLD003 (RU000A108RQ7).
Эта часть «вечного портфеля» нужна для устойчивости и быстроты действий. Это запас денег, который при случае можно направить на новые инвестиции.
Но чтобы они не лежали без дела и не обесценивались, обычно их вкладывают в ликвидные и менее рискованные инструменты. Вот что может подойти
Если ставки высокие, часть средств можно разместить на депозите — это надёжный вариант с фиксированным процентом.
Такие фонды «одалживают» деньги крупным финансовым компаниям на короткий срок: сначала покупают активы на денежном рынке с умеренным и низким риском, а затем продают их обратно чуть дороже.
Пример такого фонда*: Сберегательный Фонд УК Первая (SBMM).
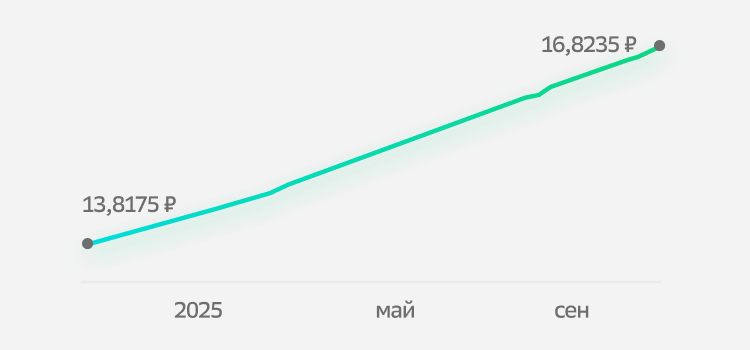
Полученная прибыль увеличивает стоимость паёв фонда. Поэтому цена паёв может расти каждый день. А потенциальная доходность близка к ключевой ставке.

Пай можно продать в любой торговый день и сразу получить деньги, без ожидания конца срока. Так можно быстро выйти из позиции с минимальными потерями или без них.
Поэтому обычно такие фонды используют, чтобы временно разместить свободные деньги — например, после продажи активов или в ожидании новых инвестидей.
Петя вложил 100 000 ₽ в фонд денежного рынка. За три месяца паи подросли на 5%.
Когда рынок акций просел, Петя был готов быстро действовать. Он продал паи и купил просевшие акции с дисконтом.
Через пару месяцев они восстановились, и Петя получил ещё +10%.
Некоторые фонды денежного рынка регулярно платят процентный доход.
Пример*: Ежемесячный доход Фонд УК Первая (FLOW).
Фонд начисляет проценты каждый месяц прямо на брокерский счёт. Не нужно продавать паи, чтобы получить прибыль.
Помните: по биржевым инструментам нет гарантии дохода, как на вкладе, вложения не застрахованы, можно получить убыток.
Можно самостоятельно подобрать бумаги под каждый из четырёх сегментов.
Или посмотреть готовую подборку аналитиков SberCIB*:
Подбор подходящего обучения от AI-ассистента на базе ваших предпочтений в приложении для инвестиций
«Вечный портфель» делится на четыре равные части — акции, облигации, золото и ликвидные активы.
Акции могут дать основной рост портфеля в долгосрок: ликвидные акции крупных компаний, голубые фишки, компании со стабильной дивидендной историей из разных секторов экономики.
Облигации отвечают за стабильность: ОФЗ, корпоративные облигации с высоким рейтингом и длинным сроком до погашения.
Золото служит перестраховкой от инфляции и геополитических рисков: драгметалл, фонды на золото, «золотые» облигации.
Ликвидные активы дают гибкость и возможность быстро действовать: фонды денежного рынка, вклады.
*Не является индивидуальной инвестиционной рекомендацией

Поделитесь своим мнением о блоке «Курсы» в разделе «Инвестиции». Это займёт всего минуту