С какого возраста можно открыть банковский вклад на ребенка
Сегодня вы приносите свёрток из роддома, завтра ребёнок идёт в первый класс, а вот уже поступает в университет.
«Девчонке пять лет, скоро замуж выдавать!», — эта фраза из «Денискиных рассказов» кажется шуткой только тем, кто ещё не заметил, как летит время. Остальные понимают, что деньги к совершеннолетию будут нужны не когда-нибудь потом, а вот-вот.
Если финансового запаса не окажется в тот момент, когда ребёнка нужно будет отдать в частный сад или школу, подготовить к поступлению в вуз или отселить в отдельное жильё, придётся или жертвовать своим комфортом, или, что хуже, ограничить ребёнка в возможностях. Поэтому лучше начать готовиться к этому моменту уже сейчас — неважно, сколько вашему ребенку — 2 года или 12 лет.
Итак, пора начинать копить. Какие есть варианты?
Складывать в коробку под кроватью. Плохая идея. Ваши 10 000 рублей сегодня — это примерно 9 500 через год по своей покупательной способности, а через 15 лет — хорошо если половина от нынешней суммы.
Копить в валюте. Курс иностранной валюты предсказать невозможно, поэтому откладывать в ней рискованно. Но это имеет смысл в одном случае: если собираетесь потратить эти деньги не в России — например, копите на образование ребёнка за границей.
Инвестировать в ценные бумаги. Инвестиции могут быть прибыльными, но без всякой гарантии: на вложении в ценные бумаги накопления можно не только увеличить, но и потерять. Так что для нашей цели это слишком рискованно.
Вклад в банке. Вклад — это инструмент сбережения. У него есть свои плюсы и свои минусы, но для накопления на будущее ребёнка это, пожалуй, самый подходящий способ. Вот несколько причин почему.
Во-первых, на вкладе деньгам безопаснее
Вклад не сгорит в пожаре, до него не доберутся воры. При этом он всегда под рукой: если у вас вклад в СберБанке, достаточно открыть на телефоне приложение СберБанк Онлайн и в любой момент убедиться, что всё в порядке и вклад пополняется процентами.
Если опасаетесь, что до ваших счетов доберутся мошенники, вы можете скрыть баланс вклада. Для этого в мобильном приложении СберБанк Онлайн нажмите на нужный вклад, счёт или карту → «Действия» или «Настройки» → «Скрыть». Правда, тогда придётся ходить в банк, чтобы пополнять вклад или совершать по нему другие операции.
Дополнительную — и важную — защиту денег на вкладе гарантирует государство: если с банком случается что-то плохое, вкладчики получают свои деньги вместе с начисленными процентами в пределах 1,4 млн рублей от «Агентства по страхованию вкладов». Ни один другой инструмент вложения денег этим похвастаться не может.
Во-вторых, это спокойный и предсказуемый инструмент
Накопительный счёт и Вклад — надёжные и психологически комфортные инструменты вложения денег. Первый инструмент больше подойдет тем, кто хочет свободно распоряжаться деньгами, в любой момент пополнять его или снимать деньги на свои нужды, получая при этом дополнительный доход. А вклад — для тех, кто опасается потратить деньги раньше времени и хочет их от себя «спрятать».
Никогда нельзя спрогнозировать заранее, какой результат принесут вложения в валюту и инвестиции. А с вкладом или накопительным счётом вы ещё на берегу, до его открытия, можете рассчитать, какая сумма вас ждёт через определённое количество лет.
Можно держать один вклад и в конце каждого срока просто перекладываться на любой другой вклад. Но есть и более продвинутый подход: сформировать целую «корзину вкладов». Например, периодически открывать вклады с максимальной ставкой. Или следить за сезонными и специальными промовкладами, которые банки обычно запускают к праздникам, например, к Новому году. Ставки по ним немного выше, а срок — короткий: полгода-год. Такие вклады нельзя пополнять ежемесячно, но вы можете докладывать нужную сумму каждый раз, когда перекладываете деньги с истекшего вклада на новый — пополнения будут реже, но больше.
Чтобы всегда знать, когда начислились проценты и подошёл срок переложиться в новый вклад, подключите сервис уведомлений по вкладам.
А что с инфляцией?
Конечно, проценты по вкладам не смогут перевесить инфляцию. Зато они не дадут ей «съесть» ваши накопления — если вы регулярно докладываете новые суммы, процентный доход не позволит деньгам обесцениться.
При этом важно соблюдать постоянство, регулярно пополнять вклад и не снимать деньги досрочно. Если не уверены в своём постоянстве, попробуйте сервис «Автонакопления».
Да, есть ещё одно условие: банк, которому вы доверяете деньги, должен быть достаточно прочным и устойчивым. Если видите в рекламе слишком высокие ставки по вкладам, это повод насторожиться.
В-третьих, вклад помогает в воспитании
Дети всегда хотят всё и сразу. Но жизнь устроена сложнее, и терпеливое регулярное пополнение вклада-копилки помогает развивать в ребёнке терпение, самоконтроль и бережливость, учит планировать и расставлять приоритеты. Если вы превратите процесс накопления на вкладе в игру и будете объяснять, как работают проценты и растут сбережения, ребёнок получит и знания, и полезные навыки.
Живой пример: рассказывает Юлия, мама 9-летнего Алёши
«Вот как мы делаем с моим сыном. Мы вместе сходили в офис банка и открыли для него вклад. Теперь каждый месяц у нас есть традиция — ходить в офис и класть на вклад небольшую сумму. Можно положить хоть десять рублей, хоть тысячу, и это совсем необременительно. А после мы покупаем мороженое и обсуждаем, как будем откладывать мелочь — чтобы положить её в следующем месяце на вклад».
Как открыть вклад на ребёнка?
У вас есть выбор:
Открыть вклад на своё имя и просто держать в уме, что это деньги, которые предназначаются вашему ребёнку. Когда придёт пора потратить сумму, вы просто снимете деньги со счёта и распорядитесь ими по назначению — например, оплатите образование.
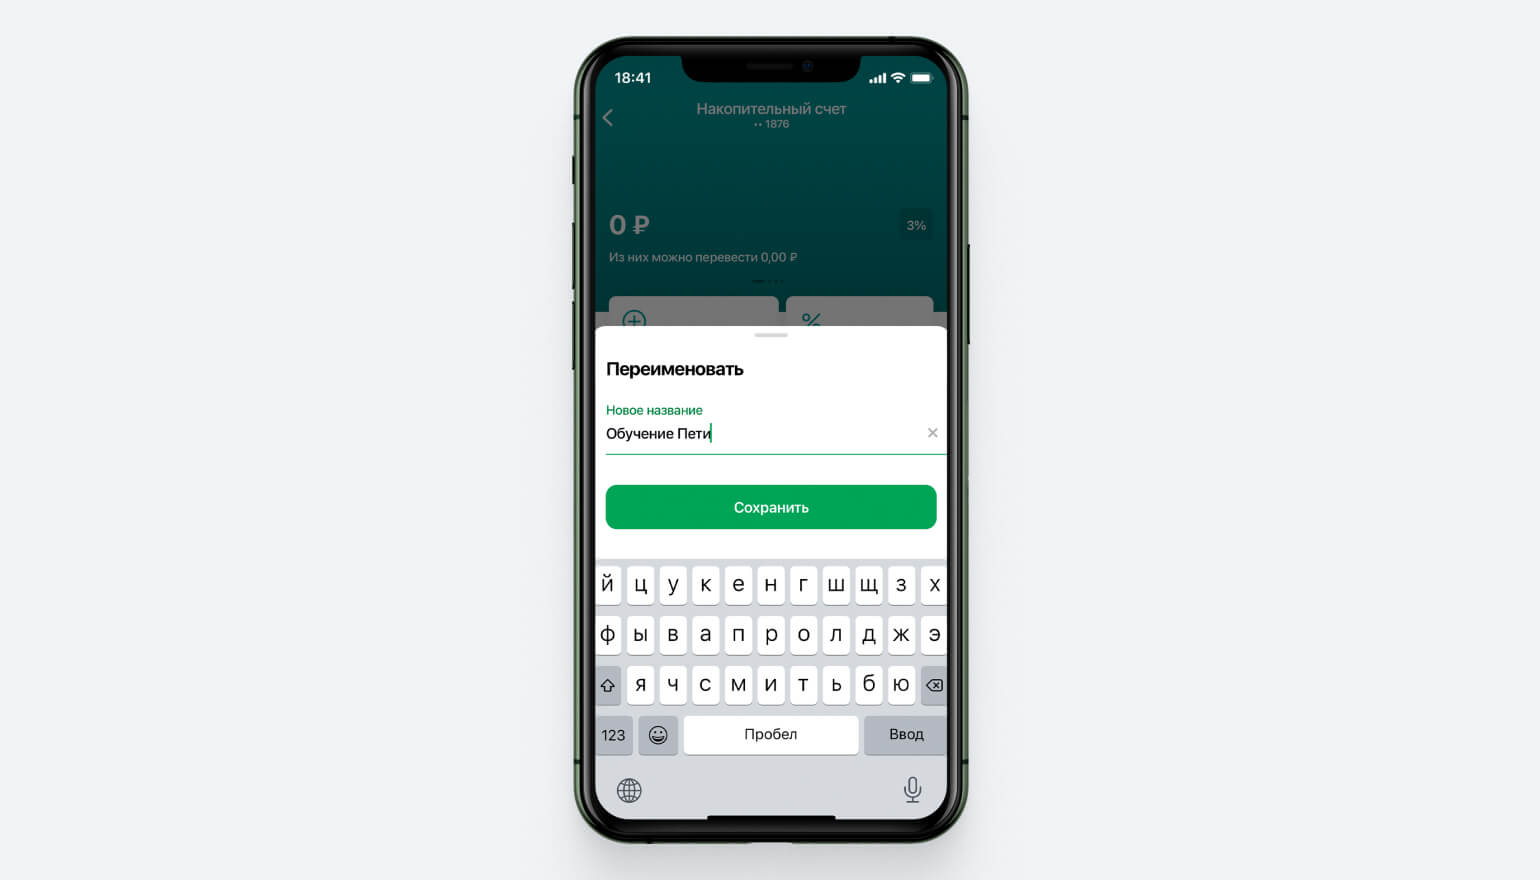
Чтобы не забыть о цели вклада, вы можете сразу после открытия его переименовать (находите в СберБанк Онлайн нужный вклад → «Действия» → «Переименовать»). Например, можете назвать вклад «Образование сына».
Открыть вклад на имя ребёнка, чтобы он сразу стал его владельцем — так могут сделать не только родители, но также другие родственники, а ещё опекуны и попечители ребёнка. Когда ему исполнится 18 лет, он сможет забрать деньги сам. Если выбираете этот вариант, посмотрите список документов для открытия вклада на имя несовершеннолетнего.
Кстати, владельцы пакетов услуг Новый СберПремьер, Новый СберПервый или SberPrivate Banking, могут открыть любой вклад на имя ребёнка с повышенными ставками.
Самое главное
Начните заранее — чем больше времени в запасе, тем больше получится скопить.
Откладывайте регулярно.
Следите за предложениями на рынке вкладов и вовремя перекладывайте деньги.
Превратите накопления в увлекательную игру с ребёнком.
© 1997—2026 ПАО Сбербанк.


