В праздники офисы работают по‑другому
Created with Pixso.

Рефинансирование — что это и как работает

Обычно о рефинансировании говорят в контексте ипотеки, однако рефинансировать можно также кредиты наличными и кредитные карты. Услуга может решить несколько задач, но главное — оптимизировать финансовую нагрузку и сократить переплаты.

Дата публикации: 17 апреля 2025

Что такое рефинансирование

Это кредит, который объединяет несколько долгов в один под более выгодный процент. Банки одобряют перекредитование только платёжеспособным заёмщикам, которые не допускают просрочек. Рефинансирование подойдёт, если вы хотите:

  • выплачивать кредит по более выгодной процентной ставке,

  • объединить задолженности по кредитам и кредитным картам других банков,

  • сократить срок кредита и переплаты по процентам,

  • продлить срок кредита с уменьшением ежемесячного платежа ― удобно, если у вас ухудшилось финансовое положение,

  • получить дополнительную сумму на руки помимо закрытия текущих кредитов.

Например

Два случая, в которых можно прибегнуть к рефинансированию:

  • У заёмщика ухудшилось финансовое положение. Когда на долги уходит более 50% дохода, есть смысл ослабить кредитную нагрузку. Тогда рефинансирование позволит вместо нескольких долгов выплачивать один — с более комфортным ежемесячным платежом.
  • У заёмщика несколько кредитов в разных банках, и ещё есть кредитная карта. Каждый месяц нужно в разные даты вносить платежи — это может быть неудобно. Рефинансирование позволит объединить все долги в один, платёж будет только раз в месяц. Так легче планировать свой бюджет.
При этом, когда заёмщик восстановит финансовое положение, кредит можно будет закрыть досрочно и так же сэкономить на процентах.

Рефинансирование выгодно и заёмщикам, и кредиторам: первые получают возможность улучшить условия погашения своих долгов, вторые ― получить дополнительную прибыль. При рефинансировании чужих займов банки привлекают новых клиентов, а при перекредитовании своих же кредитов ― сохраняют действующих и снижают риск возникновения просрочек по платежам.

Калькулятор рефинансирования

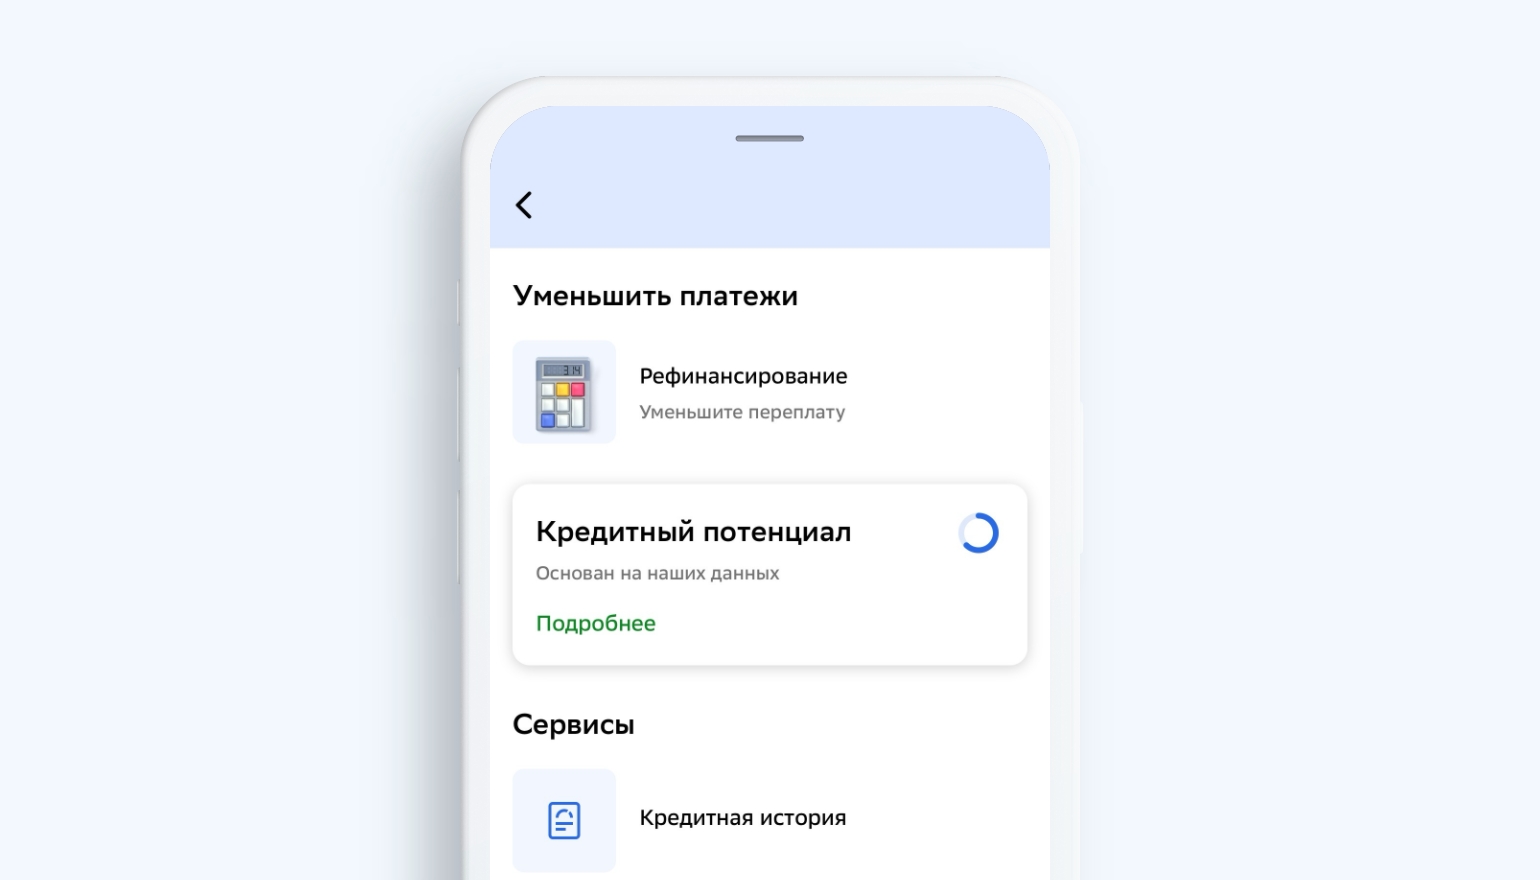
Многие банки предлагают предварительно рассчитать условия рефинансирования, сумму и график платежей. Например, в Сбере расчёт можно сделать в калькуляторе, чтобы оценить выгоду. Для оформления заполните заявку в СберБанк Онлайн, потребуется всего пара минут.

Найти услугу рефинансирования можно в разделе «Кредиты» или в поисковой строке.
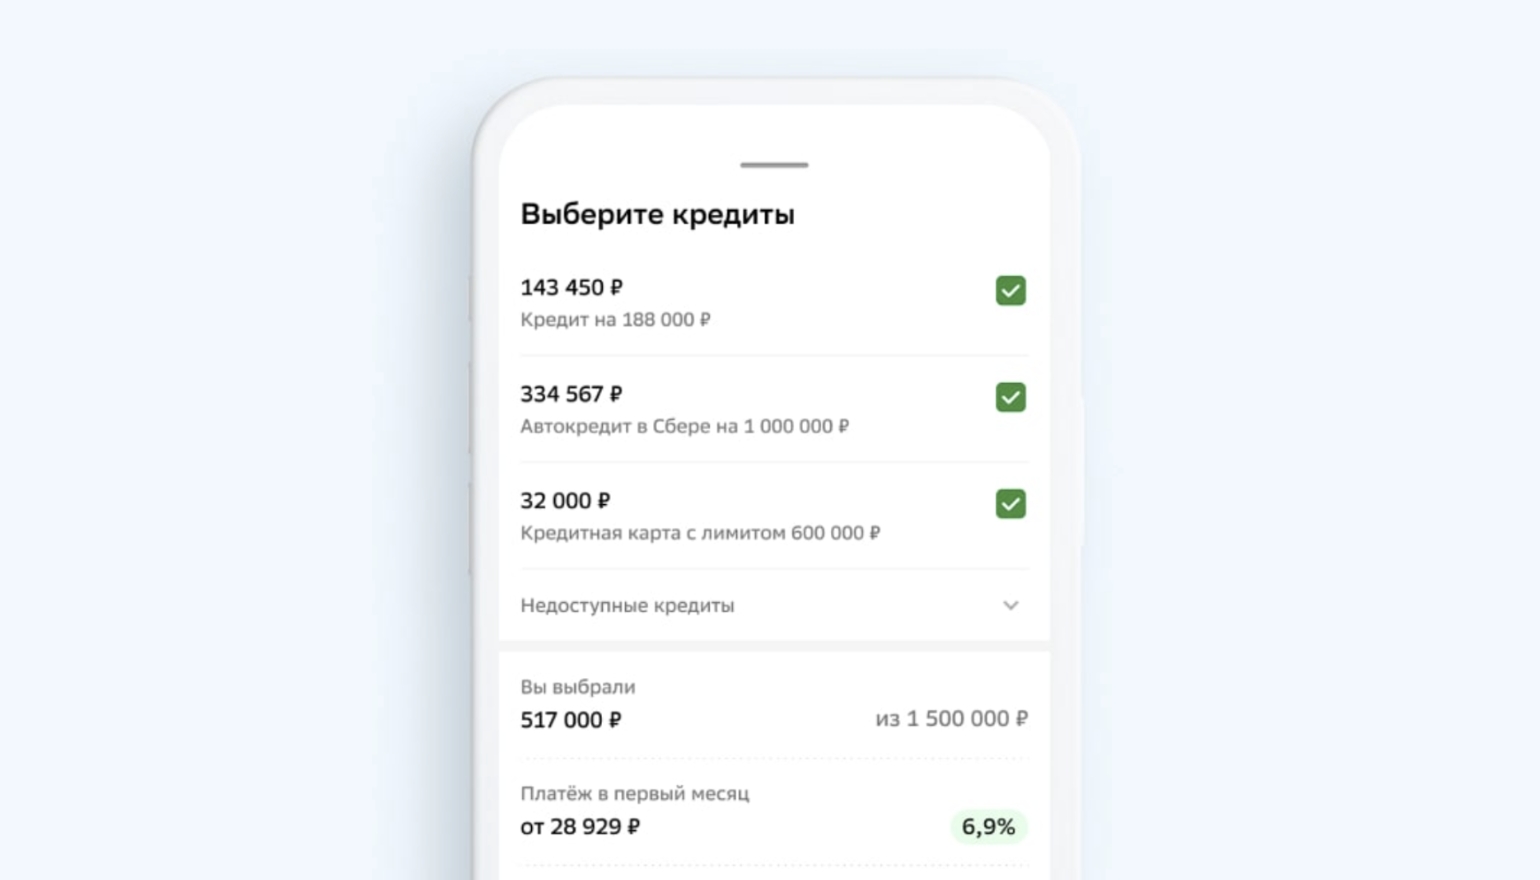
При составлении заявки СберБанк покажет ваши текущие кредитные продукты — те, что оформлены в Сбере и других банках. Для рефинансирования можно будет выбрать от одного до пяти кредитов.

Например

Представим, что у заёмщика три кредитных продукта:

Банк 1 — кредит на 100 000 рублей, ежемесячный платёж — 7000 рублей;

Банк 2 — кредит на 200 000 рублей, ежемесячный платёж — 10 000 рублей;

Банк 3 — долг по кредитке на 50 000 рублей, обязательный платёж 3000 рублей.

В сумме ежемесячный платёж составляет 20 000 рублей. Заёмщик может объединить задолженности в один кредит с более выгодной процентной ставкой. Также можно уменьшить ежемесячный платёж, если 20 000 рублей — слишком высокая нагрузка.

Если потребуется дополнительная сумма, например, ещё 50 000 рублей, в Сбере можно округлить сумму рефинансирования до 400 000 рублей.
Когда нужно рефинансирование

Вот основные случаи, в которых стоит рассмотреть рефинансирование:

  • Снизился доход или появились новые статьи расходов. Когда долговая нагрузка занимает более 50% дохода, можно оказаться в рискованной ситуации. Если нагрузка продолжит расти, и в один момент заёмщик допустит просрочки, это негативно отразится на кредитной истории. Такому клиенту банки с большей вероятностью откажут в рефинансировании. Поэтому важно планировать соотношение доходов и расходов наперёд, и вовремя обращаться за перекредитованием.

  • Нужно продать недвижимость или автомобиль. Заёмщик не сможет продать имущество до тех пор, пока имущество находится под залогом. В этой ситуации рефинансирование высвободит имущество, а вырученную сумму после продажи можно включить в счёт погашения кредита.

Главная цель рефинансирования ― снижение финансовой нагрузки, поэтому оно имеет смысл, когда первоначальная сумма кредита была большой, процентная ставка по действующему договору выше текущих рыночных предложений, а до полного погашения долга остается более половины срока. Разберём подробнее каждый из критериев, делающих рефинансирование целесообразным.

Значительная сумма первоначального кредита

Чем больше была сумма займа, тем ощутимее будет экономия от снижения процентной ставки. При небольших суммах разница в процентах может быть несущественной и не оправдать затраты на оформление нового кредита.

Ставка по договору выше текущих рыночных предложений

Если на рынке появятся более выгодные условия кредитования, например, снизятся процентные ставки, можно уменьшить переплату по кредиту.

До погашения задолженности осталось больше половины срока

Чаще всего проценты по кредиту начисляются в первые месяцы или годы кредита. Если большая часть срока уже прошла и основная сумма процентов выплачена, сэкономить на них уже не получится. Поэтому рефинансирование наиболее выгодно в начале срока действия кредита.

Когда не стоит рефинансировать

Перед тем как рефинансировать задолженности, нужно их проанализировать и изучить предложения банков. Посчитайте общую долговую нагрузку, количество месяцев или лет на закрытие кредитов, сумму переплат — которую уже выплатили, и которую предстоит выплатить. Рефинансирование может не принести ожидаемой выгоды, если:

  • разница в ставках между текущим и новым кредитом слишком мала,

  • до погашения текущего кредита осталось меньше года,

  • есть дополнительные расходы на оформление нового кредита, например, страховка или оценка имущества.

На что банки обращают внимание

Рефинансирование, как и другие кредиты, могут одобрить или отклонить. Чтобы получить одобрение, нужно не допускать просрочек и иметь долговую нагрузку не выше 50% от дохода. Вот на какие показатели банк обращает внимание.

Размер официального дохода

Банк сравнивает общую сумму дохода с расходами, которые потребует рефинансирование. Шансы на одобрение заявки выше, если заёмщик официально трудоустроен и получает высокую зарплату. Кроме этого, банк учитывает финансовое поведение потенциального заёмщика ― например, если у него есть накопления и он не тратит значительную часть своих доходов, скорее всего одобрит рефинансирование.

Тип занятости

Можно иметь несколько источников дохода, и все они будут учитываться, но более весомым является официальный доход. Также банк берёт во внимание информацию о том, как долго заёмщик работает на одном месте.

Кредитная история

Банки с большей вероятностью одобрят рефинансирование тем, кто ранее не допускал просрочек и имеет в кредитной истории несколько погашенных в срок задолженностей.

Профессиональный статус

Кроме вида занятости, банк учитывает наличие образования и должность, могут анализировать ваши шансы на повышение и риски потерять работу.

Основные причины для отказа в рефинансировании кредита

Отказ в рефинансировании можно получить по тем же причинам, что и при иных видах кредитования.

Плохая кредитная история

Если в прошлом заёмщик допускал просрочки или имел судебные разбирательства по займам, с большей вероятностью откажут. В таком случае стоит рассмотреть реструктуризацию — это можно сделать в банке, где был оформлен кредит.

Высокая закредитованность

Если показатель долговой нагрузки (ПДН) выше 50% от уровня дохода, банк сочтёт, что клиент не справится с погашением кредита рефинансирования. Подробнее о том, что такое ПДН и как его снизить, читайте в статье «Как рассчитать оптимальный размер кредитной нагрузки».

Кредит оформили недавно

Чтобы рефинансировать кредит, необходимо вносить по нему платежи в течение хотя бы полугода.